
 Sport et loisirs
 Express 24H / 48H
 Outils / Bricolage
 High-Tech
 Gourdes / Mugs / Gobelets
 Papeterie / Ecriture
 Tote bag
 Textile et accessoires
 Gastronomie / Maison
 Parapluies
 Accessoires Smartphone
 Sacs et Bagagerie
 Signalétique et packaging
 Articles de poche
 Hygiène, Beauté & Santé
Cadeaux clients entreprise : fiscalité, limites et cadeau client personnalisé


Cadeaux clients entreprise : entre règles fiscales et choix du bon objet personnalisé, les deux logiques s'articulent : montant déductible pour les cadeaux clients, seuil de TVA en 2026, obligations du service comptable, et sélection de cadeaux à votre logo adaptée à chaque budget.
Montant déductible pour les cadeaux clients en entreprise
Les cadeaux clients entreprise peuvent constituer une dépense déductible des frais généraux si trois conditions sont réunies : un usage strictement professionnel, un montant cohérent avec la relation commerciale, et l'absence totale de contrepartie. Dans ce cadre, le cadeau client reste déductible et vient réduire le bénéfice imposable. La règle fiscale doit être validée avant de lancer une commande personnalisée.
L'exonération des cadeaux clients ne repose pas sur une simple tolérance. L'administration fiscale examine la nature des cadeaux offerts, leur utilité commerciale et leur proportion avec l'activité.
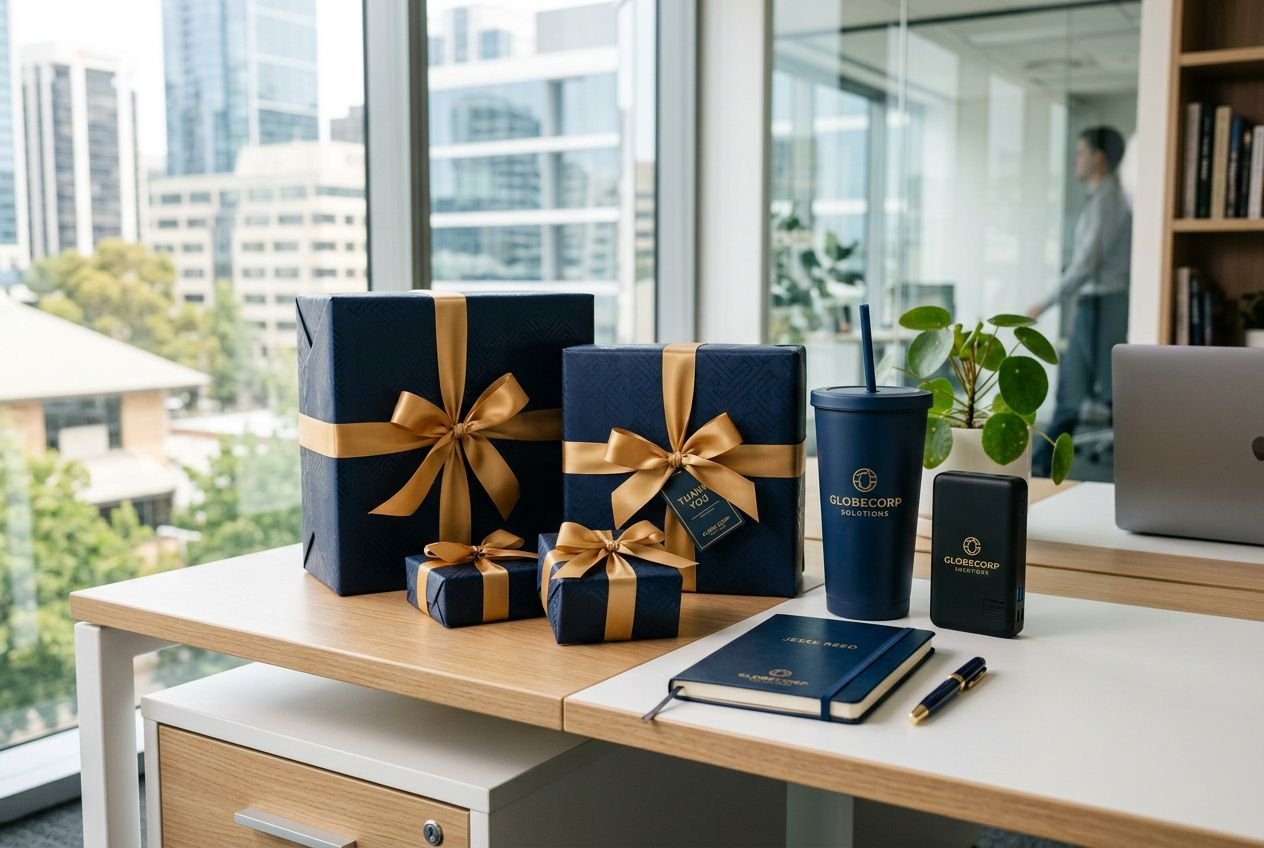
Quel plafond pour un cadeau client déductible fiscalement ?
Le montant déductible pour les cadeaux clients est encadré par l'administration fiscale : le seuil de référence retenu en 2026 est de 69 € HT par bénéficiaire et par exercice. Sous ce niveau, la charge est en principe déductible à 100 % et intégrée dans les frais. Au-delà, la part excédentaire est réintégrée dans le bénéfice imposable.
Un second repère existe pour la TVA sur un cadeau : 73 € TTC par bénéficiaire et par an. Au-delà de ce seuil, le cadeau client peut encore être admis en frais, mais la TVA n'est plus récupérable.
Aucun engagement d'achat ne doit être demandé en échange. Dès qu'une contrepartie financière ou commerciale est prévue, les cadeaux à vos clients changent de régime : la dépense déductible peut être remise en cause et le traitement comptable devient différent.
Cadeaux interdits et dépenses non déductibles
L'administration fiscale exclut explicitement plusieurs catégories, quelle que soit la valeur unitaire du cadeau : privilégiez des objets utiles, traçables et clairement liés à votre activité.
L'administration fiscale vise notamment les catégories suivantes :
- Activités de chasse et pêche : toute invitation ou tout cadeau lié à ces loisirs est non déductible.
- Location de yachts ou de villas : ces dépenses sont systématiquement réintégrées dans le bénéfice imposable.
- Spiritueux titrant plus de 22° : les alcools forts sont exclus du régime applicable aux cadeaux offerts.
- Frais de réception sans lien direct avec l'activité : ces frais ne relèvent pas du régime des cadeaux clients entreprise au sens strict.
Les professions libérales peuvent en outre être soumises à des règles déontologiques spécifiques. À l'inverse, les micro-entrepreneurs n'ont pas de déclaration particulière à produire pour ces frais, même si la dépense doit rester justifiable en cas de demande de l'administration.
Obligations déclaratives au-delà de 3 000 € annuels
Dès que le total annuel des cadeaux à vos clients dépasse 3 000 €, une déclaration dans le relevé des frais généraux devient obligatoire. Selon le régime de l'entreprise, elle passe par le formulaire 2065-SD pour les sociétés à l'IS ou 2031-SD pour celles à l'IR, avec le formulaire 2067 en complément. Selon le volume commandé, cette étape mérite une validation en amont avec votre comptable.
Chaque ligne doit faire apparaître le bénéficiaire, le motif, la date et le montant. Une fois le support choisi, conservez aussi les justificatifs de personnalisation, de facturation et d'envoi : ils sécurisent la déduction fiscale en cas de contrôle.
Seuil de TVA et montant maximum pour les cadeaux clients
La TVA sur les cadeaux clients ne suit pas exactement les mêmes règles que la déductibilité en charge.
Récupération de TVA sur un cadeau client en 2026
Pour un cadeau client, le seuil à retenir dépend du sujet regardé. Le montant maximum pour les cadeaux clients reste fixé à 73 € TTC par bénéficiaire et par an, avec un cumul annuel à contrôler dès que plusieurs remises sont faites au même client.
À l'inverse, la TVA sur un cadeau n'est récupérable que si la valeur n'excède pas 0,50 € HT, soit 0,60 € TTC. Au-delà de ce seuil, la TVA sur les cadeaux clients devient définitivement non récupérable, même si le cadeau reste déductible en charge.
- Sous 0,60 € TTC : TVA récupérable intégralement, avec une comptabilisation classique de charge d'exploitation.
- Entre 0,60 € et 73 € TTC : TVA non récupérable, montant TTC enregistré en charge; la facture doit faire apparaître la TVA non déduite.
- Au-delà de 73 € TTC : dépense encore déductible, mais TVA perdue et risque de requalification de l'avantage selon le contexte.
L'emballage entre dans le calcul. Un coffret, une présentation premium ou un conditionnement spécifique s'ajoutent donc à la valeur du produit pour vérifier la limite de cadeaux pour les clients et, plus largement, le montant maximum pour les cadeaux clients.
Cas particuliers des agents publics et des échantillons
Pour les agents publics, la limite de cadeaux pour les clients en 2026 est abaissée à 69 € TTC, avec des obligations déclaratives renforcées au titre de la loi Sapin 2. Pendant une procédure d'appel d'offres, la remise d'un cadeau publicitaire est interdite : la vigilance doit être totale côté entreprise comme côté client public.
Certains supports relèvent toutefois d'un régime distinct. Les échantillons et les cadeaux de parrainage ouvrent droit à une récupération totale de la TVA, même au-delà du plafond habituel; les présentoirs à caractère publicitaire d'une valeur unitaire inférieure à 110 € TTC suivent la même logique.
Avant validation, vérifiez la facture, la nature exacte du support et le cumul annuel par destinataire : c'est ce qui sécurise la comptabilisation et le respect des seuils.
Comptabilisation des cadeaux clients et obligations de registre
La comptabilisation d’un cadeau client suit deux traitements selon que la TVA est déductible ou non. Bien poser l’écriture dès la facture permet d’éviter une lecture erronée des frais en comptabilité lors d’un contrôle.
Quels comptes utiliser pour un cadeau client en compta ?
La valeur du cadeau oriente directement l’écriture. Le compte 6234 « Cadeaux à la clientèle » est débité du montant HT si la TVA est récupérable, ou du montant TTC dans le cas contraire. Le compte 44566 « TVA déductible sur autres biens et services » n’est utilisé que pour les cadeaux d’une valeur unitaire inférieure ou égale à 73 € TTC par an et par bénéficiaire.
Certains dossiers retiennent aussi le compte 6239 « Cadeaux et frais de réception ». Dans les deux cas, le libellé doit identifier le client bénéficiaire ou le groupe concerné : à privilégier pour un rendu professionnel lors d’un contrôle. Le compte 401 « Fournisseurs » est crédité du montant TTC, conformément à la facture reçue.
| Situation | Compte débité | Montant | TVA (44566) |
| Cadeau ≤ 73 € TTC par an et par bénéficiaire | 6234 | HT | Récupérable |
| Cadeau > 73 € TTC par an et par bénéficiaire | 6234 | TTC | Non récupérable |
| Échantillon ou parrainage | 6234 | HT | Récupérable, selon le traitement fiscal applicable |
Les invitations à un événement culturel ou sportif offertes à un client relèvent de la même logique de comptabilisation. En pratique, il faut joindre une attestation de l’organisateur précisant la nature de l’événement, la date et le nombre de places offertes.
Justificatifs obligatoires et durée de conservation
Un registre nominatif doit être tenu à jour, avec le nom du bénéficiaire, le motif, la date et le montant. Cette traçabilité est particulièrement utile pour les goodies et tout autre cadeau client dès que la question de la TVA déductible se pose.
Les factures et pièces justificatives sont à conserver dix ans, conformément à l’article L123-22 du Code de commerce. Une note de frais seule ne suffit pas : il faut une facture détaillée pour sécuriser la comptabilisation et documenter la relation avec les fournisseurs. Pour le cadre TVA, voir aussi TVA n'est récupérable que pour des présents de faible valeur.
Produits recommandés


Quel cadeau client personnalisé et original choisir
Le bon objet publicitaire repose sur trois points simples : son utilité pour le client, sa cohérence avec l’intérêt de l'entreprise et la visibilité du marquage au quotidien. Un cadeau client bien choisi prolonge la relation commerciale au-delà de la remise.
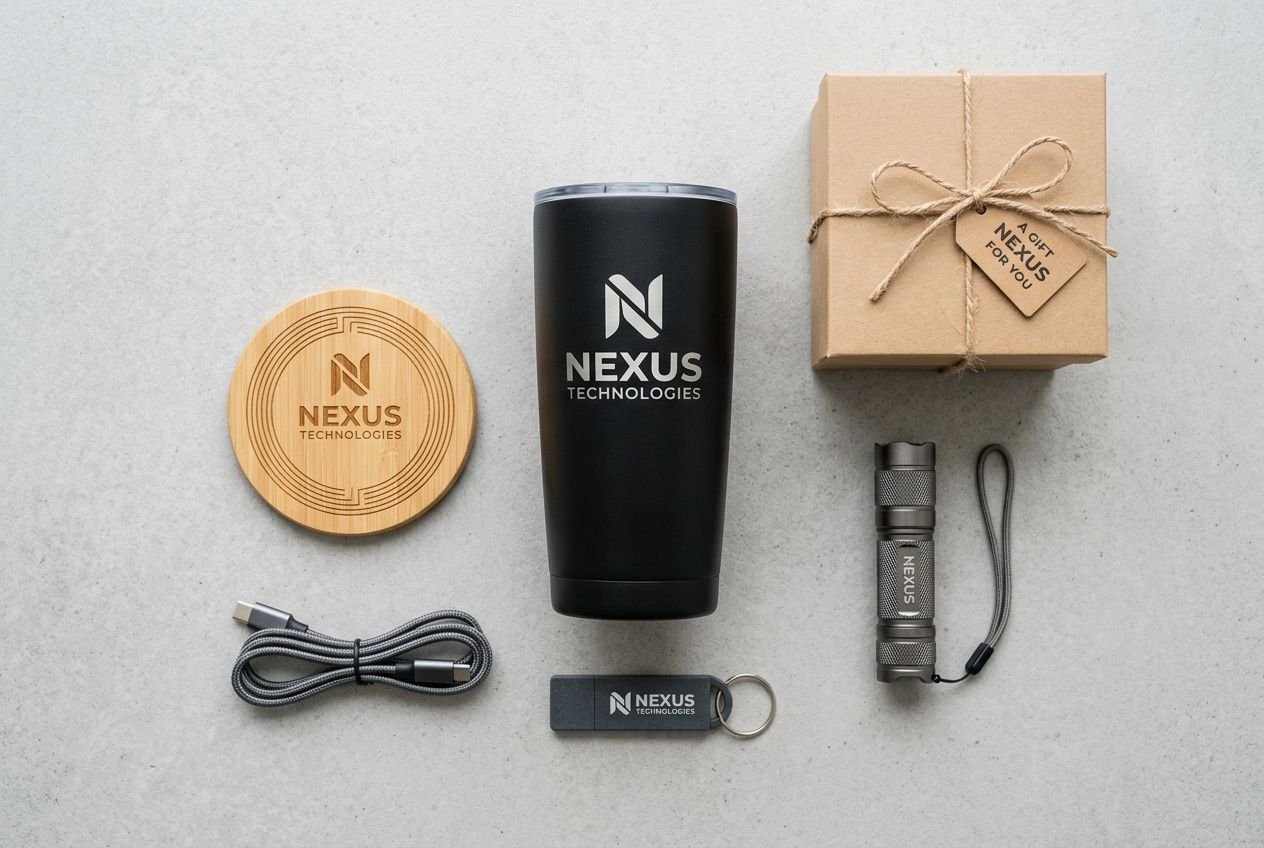
Les goodies publicitaires high-tech et les objets du quotidien
Pour un cadeau client original qui reste en mémoire, les références technologiques tiennent bien leur place. Selon les données disponibles, 79 % des bénéficiaires se souviennent du cadeau lors de futures relances. Les gadgets tech promotionnels associent usage fréquent et présence durable du logo.
- Power banks personnalisés : utiles en déplacement, personnalisables par gravure laser ou sérigraphie, avec des versions en bambou ou en plastique recyclé.
- Clés USB logo entreprise : format compact, pratique au bureau, proposées en bois ou en aluminium pour un rendu soigné.
- Écouteurs TWS et enceintes : adaptés aux opérations de fidélisation comme aux salons professionnels, avec une valeur perçue élevée.
- Chargeurs sans fil : compatibles Qi, avec un design épuré et un marquage laser discret sur la face supérieure.
Ces goodies publicitaires répondent aux attentes d’un public connecté. En pratique, selon le volume commandé, les tarifs dégressifs aident à rester sous le plafond de 73 € TTC tout en conservant un cadeau d’affaires à la présentation valorisante.
La lampe-torche et le gobelet personnalisé comme cadeau d'affaires
Quand la priorité va à l’usage réel, un objet publicitaire fonctionnel offre un rapport utilité/coût difficile à contester. Un cadeau client à la fois fonctionnel et élégant, comme la lampe torche personnalisée, est proposé à partir de 9,11 € HT, en aluminium, bambou ou plastique recyclé, avec gravure laser ou sérigraphie, dès 25 unités.
Dans la même logique, le gobelet personnalisable SFEER en acier inoxydable double paroi de 590 ml s’inscrit très bien dans une sélection de cadeau client personnalisé. Il conserve la température plusieurs heures, dispose d’un couvercle étanche et d’un revêtement compatible avec la sublimation haute définition. Réutilisable, il apporte aussi un argument éco-responsable crédible pour un cadeau d'entreprise ou un cadeau d’affaires remis à un client sensible à ces enjeux.
Les critères pour choisir un cadeau client utile et éco-responsable
Un objet personnalisé bien marqué peut être qualifié de cadeau d'affaires déductible sous conditions fiscales : quatre critères aident à orienter le choix.
- Utilité quotidienne : un objet utilisé régulièrement renforce la visibilité; les univers bureau, mobilité et boisson restent des valeurs sûres.
- Alignement RSE : matériaux recyclés, bambou ou fabrication française soutiennent la cohérence du message et sont perçus positivement par 89 % des Français.
- Technique de marquage adaptée : sérigraphie sur surface plane en 1 à 3 couleurs, gravure laser sur métal et bois, sublimation pour un rendu couleur haute définition.
- Emballage éco-responsable : boîte recyclable ou sac en jute renforcent la présentation et rappellent l’intérêt de l'entreprise à afficher une démarche durable.
La différence se joue sur la finition : un BAT validé avant lancement sécurise la conformité du marquage, quel que soit le type d'objet retenu.
Stratégie et timing pour offrir un cadeau client efficace
Une organisation annuelle claire aide à répartir les dépenses, à limiter les frais concentrés en décembre et à rester dans le cadre des cadeaux clients Urssaf sans ajustement de dernière minute.
Quand offrir un cadeau client pour maximiser l'impact ?
Sur le plan fiscal et Urssaf, rester sous 73 € TTC par bénéficiaire et par an sécurise la déductibilité ainsi que la récupération de TVA. En pratique, mieux vaut répartir les cadeaux offerts sur plusieurs temps forts plutôt que de réserver tout le budget aux seuls cadeaux de fin d'année.
- 7 à 14 jours après signature : offrir un cadeau client à ce moment-là ancre la collaboration dès son démarrage et valorise l'entrée en relation.
- Anniversaire du contrat : ce repère fonctionne bien pour un cadeau client personnalisé discret, sans pression commerciale apparente.
- Rentrée de septembre : période utile, car elle accompagne le retour des arbitrages budgétaires et maintient le support publicitaire bien visible.
Pour les comptes stratégiques, quatre à cinq attentions par an suffisent généralement.
Budget, personnalisation et commande de cadeaux publicitaires
Une stratégie de cadeau client personnalisé commence par le budget unitaire, puis par le choix du support. Les goodies et objets publicitaires BCM Goodies démarrent à 9,11 € HT, hors frais de marquage, avec des tarifs dégressifs selon le volume commandé. Pour un produit personnalisable à plus forte valeur perçue, les cadeaux clients d'entreprise à forte valeur ajoutée restent accessibles dès 25 unités.
- Quantité minimale : 25 unités sur la majorité des références, un seuil adapté aux PME comme aux grands comptes.
- Délai standard : 5 à 7 jours ouvrés, avec une option express 24 à 48 h pour les urgences, le bon choix selon votre délai.
- Frais de marquage : ils sont chiffrés après réception du visuel et du procédé retenu; un BAT validé reste nécessaire avant lancement.
Une fois le support choisi, la personnalisation fait la différence : un objet utile et bien fini reste plus longtemps entre les mains du client qu'un document imprimé classique. En complément, intégrer ce cadeau à un email de remerciement, une newsletter ou une prise de parole sur les réseaux renforce la cohérence de la campagne.
Pour les cadeaux de fin d'année comme pour une attention ponctuelle, la logique reste la même : support utile, marquage soigné et budget cadré.
Foire aux questions
Pour un cadeau client, le seuil de référence en 2026 est de 69 € HT par bénéficiaire et par exercice. En pratique, 73 € TTC reste le repère admis pour les cadeaux de faible valeur. Sous ce niveau, la dépense demeure déductible du bénéfice imposable.
Au-delà, le cadeau reste enregistré en comptabilité parmi les frais généraux, mais la TVA sur les cadeaux clients n’est plus récupérable. L’administration fiscale peut aussi réintégrer la fraction jugée excessive dans le résultat imposable. Si le total annuel dépasse 3 000 €, une déclaration sur le relevé des frais généraux devient nécessaire.
La comptabilisation passe en général par le compte 6234 « Cadeaux à la clientèle », ou par le 6239 selon l’organisation comptable retenue. Avant d’enregistrer l’écriture, vérifiez le traitement de la TVA avec votre comptable, puis rattachez l’opération à la bonne facture fournisseur.
Si le cadeau reste dans le seuil ouvrant droit à déduction, le montant HT est porté en charge et la TVA déductible en 44566, avec un crédit du compte 401 fournisseurs pour le TTC. Au-delà du seuil, le montant TTC est débité directement en charge sans compte de TVA déductible. Le libellé doit identifier le client bénéficiaire, et la facture comme les justificatifs sont à conserver pendant dix ans.
À privilégier pour un rendu professionnel : des objets utiles, personnalisables selon les gammes, avec une valeur unitaire maîtrisée. Gobelet isotherme, lampe-torche, power bank ou clé USB répondent bien à cette logique.
Une fois le support choisi, la personnalisation change tout ici : le marquage transforme le produit en support publicitaire durable sans sortir du cadre fiscal.
Partager cet article :

Articles similaires

Stratégie de fidélisation client : guide complet pour fidéliser vos clients
Découvrez comment mettre en place une stratégie de fidélisation efficace. Techniques, outils et conseils pratiques pour fidéliser vos clients et booster votre fidélisation client.

Comment fidéliser un client : exemples et stratégie en action
Découvrez comment fidéliser un client avec des exemples concrets. Stratégies de fidélisation client testées, actions étape par étape pour fidéliser durablement.